Pix Automático: como funciona e como receber
Entenda quais são as novidades do Banco Central sobre o Pix Automático e quais serão seus principais benefícios!
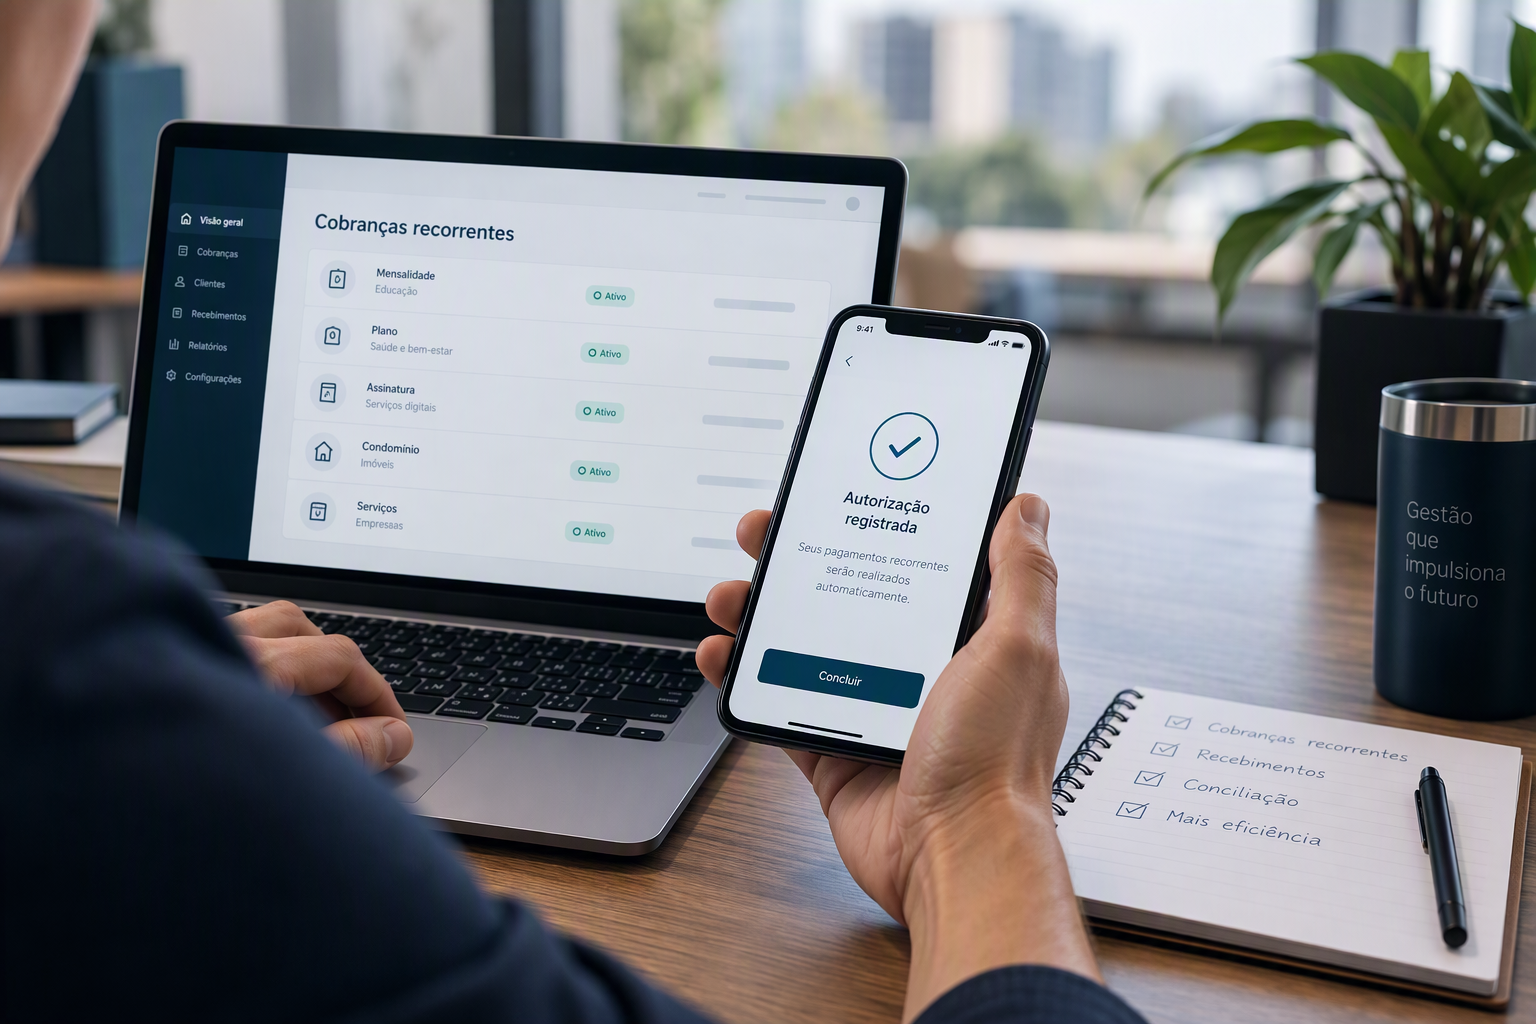
Para empresas que recebem mensalidades e assinaturas, avaliar o Pix Automático exige olhar além da forma de pagamento. Custos, integração com os sistemas de cobrança e acompanhamento dos recebimentos precisam fazer parte dessa decisão.
Entender o funcionamento da modalidade ajuda a definir onde ela se encaixa na operação e quais controles devem acompanhar sua adoção.
Após autorização do cliente, o Pix Automático permite realizar pagamentos recorrentes sem exigir confirmação a cada vencimento. O pagador mantém o controle dos limites e pode cancelar a autorização, mas a cobrança automática não garante o recebimento.
Como funciona o Pix Automático?
O Pix Automático permite enviar cobranças periódicas com base em uma autorização prévia do cliente. A partir dela, o banco agenda os pagamentos conforme as condições combinadas, sem solicitar uma nova confirmação a cada vencimento.
O processo envolve quatro etapas:
- Autorização: o cliente confere o recebedor e as condições da recorrência.
- Envio da cobrança: a empresa encaminha os dados pela instituição contratada.
- Agendamento: o banco programa o pagamento conforme a autorização.
- Pagamento: a transação é processada na data prevista, desde que existam condições para sua execução.
A autorização pode ocorrer pelo aplicativo bancário, pela leitura de um QR Code ou por uma jornada iniciada no ambiente da empresa. As cobranças podem ser semanais, mensais, trimestrais ou anuais.
O que muda na gestão de cobranças recorrentes?
A principal mudança é dispensar uma nova ação do cliente a cada vencimento. Depois da autorização inicial, os pagamentos seguem a recorrência acordada, respeitando os parâmetros definidos pelo pagador.
Para quem recebe, a modalidade amplia as opções de pagamento e pode reduzir atrasos associados ao esquecimento. O Banco Central aponta o potencial de redução da inadimplência entre os benefícios, sem apresentar esse resultado como garantia.
Na avaliação da empresa, vale separar a facilidade oferecida ao cliente dos resultados financeiros efetivamente obtidos. Adesão, pagamentos concluídos e custos são critérios mais úteis do que a simples quantidade de autorizações cadastradas.
O Pix Automático garante o recebimento?
Não. Mesmo com uma autorização ativa, falta de recursos ou limite insuficiente podem impedir o pagamento na data programada. Nesses casos, o banco notifica o cliente, que terá uma nova oportunidade, na mesma data, para recompor o saldo ou solicitar aumento do limite.
Por isso, o controle financeiro deve distinguir três situações:
- Autorização ativa: o cliente permitiu o envio das cobranças.
- Pagamento agendado: existe um débito previsto, ainda não concluído.
- Pagamento confirmado: a transação foi efetivada.
A autorização não substitui a confirmação do pagamento. Para dar baixa em uma cobrança, a equipe deve verificar o recebimento e manter as pendências em acompanhamento.
Em quais cobranças o Pix Automático pode ser utilizado?
A modalidade atende pagamentos recorrentes, como mensalidades, assinaturas e contas de consumo. Entre os exemplos apresentados pelo Banco Central estão:
- Escolas e academias.
- Condomínios.
- Serviços de assinatura.
- Contas de água, energia e telefone.
Antes da contratação, confirme os requisitos de adesão e o atendimento ao modelo de cobrança da empresa. Essa avaliação deve considerar também a integração com os sistemas internos e os retornos necessários para acompanhar os recebimentos.
O que avaliar antes de oferecer Pix Automático?
A contratação precisa esclarecer custos, integração e tratamento das cobranças, desde a autorização até a conciliação.
Tarifas e condições comerciais
O Pix Automático é gratuito para o pagador, mas a empresa recebedora pode ser tarifada pela instituição contratada. Portanto, os valores precisam ser consultados com o prestador do serviço.
Ao comparar propostas, considere tarifas, implantação, manutenção e esforço operacional. O preço por transação, isoladamente, não representa o custo completo da operação.
Integração com os sistemas de cobrança
A avaliação técnica deve verificar como a solução informa autorizações, cobranças e pagamentos. Antes de contratar, esclareça:
- Como identificar autorizações concedidas ou canceladas.
- Quais retornos indicam pagamento concluído ou falha.
- Como associar o recebimento ao cliente e ao contrato.
- Como atualizar a situação da cobrança no sistema de gestão.
- Como tratar exceções sem gerar cobranças duplicadas.
Essas respostas ajudam a avaliar se a integração atende à rotina financeira ou se exigirá conferências adicionais.
Comunicação com o cliente
A comunicação deve explicar as condições da recorrência antes da autorização. O cliente precisa identificar o recebedor, compreender a periodicidade e localizar os canais de atendimento.
Também é importante definir como informar pagamentos não concluídos e orientar a regularização. A mensagem deve deixar claro o que aconteceu e qual ação é necessária, sem confundir falha no pagamento com cancelamento do serviço.
Conciliação dos recebimentos
A conciliação deve relacionar cada pagamento à cobrança correspondente e atualizar os registros financeiros.
Antes de ampliar a oferta, teste pagamentos concluídos, falhas, cancelamentos e possíveis duplicidades. Automatizar o pagamento não dispensa a conferência do recebimento.
Qual é a relação entre Pix Automático e Open Finance?
O Pix Automático pode utilizar a infraestrutura do Pix ou do Open Finance, conforme a instituição contratada. Na opção via Open Finance, a empresa utiliza um prestador de serviço de iniciação de pagamentos.
Essa definição faz parte da contratação e da integração. Para o cliente, permanece a necessidade de seguir a jornada apresentada e confirmar a autorização no ambiente da sua instituição.
Quais controles permanecem com o cliente?
O pagador pode definir um valor máximo por cobrança, consultar pagamentos agendados e gerenciar suas autorizações. Também pode cancelar autorizações e agendamentos pelo ambiente disponibilizado pela instituição financeira.
A empresa precisa acompanhar essas alterações na rotina de cobrança. Um cancelamento de autorização exige tratamento diferente de uma tentativa de pagamento que falhou por falta de saldo.
Como medir os resultados na empresa?
A avaliação deve considerar o desempenho da modalidade na própria operação, comparando períodos e grupos de clientes equivalentes.
Entre os indicadores que podem orientar essa análise estão:
- Adesão dos clientes convidados.
- Autorizações ativas e canceladas.
- Pagamentos concluídos no vencimento.
- Cobranças não concluídas e seus motivos.
- Custo por recebimento confirmado.
- Tempo dedicado à conciliação e ao atendimento.
Uma implantação inicial com um grupo limitado de clientes permite testar o processo completo e ajustar o tratamento das exceções. Depois, os resultados ajudam a decidir se a oferta deve ser ampliada.
Pix Automático como parte da gestão de recebíveis
O Pix Automático deve ser avaliado junto aos processos de cobrança, atendimento e conciliação. Sua adoção precisa ter responsáveis definidos, critérios para acompanhar pendências e integração com os controles financeiros.
O objetivo não é apenas acrescentar um meio de pagamento, mas verificar se ele atende aos clientes e melhora a operação. A decisão deve se apoiar em pagamentos concluídos, custos e esforço de acompanhamento, sem presumir economia ou eliminação da inadimplência.
Perguntas frequentes sobre Pix Automático
O cliente precisa confirmar cada pagamento?
Não. Após a autorização inicial, os pagamentos são agendados conforme as condições combinadas, sem nova confirmação a cada vencimento.
O Pix Automático tem tarifa?
O pagador não paga tarifa, mas a empresa recebedora pode ser tarifada pela instituição contratada.
O cliente pode cancelar a autorização?
Sim. O pagador pode cancelar autorizações e agendamentos pelo ambiente da sua instituição financeira.
O que acontece quando não há saldo?
O banco notifica o cliente, que terá uma nova oportunidade, na mesma data, para recompor o saldo. Limite insuficiente também pode impedir o pagamento.
A empresa precisa utilizar Open Finance?
Não necessariamente. A infraestrutura depende da instituição contratada, que pode oferecer o serviço pela estrutura do Pix ou do Open Finance.
Leia também